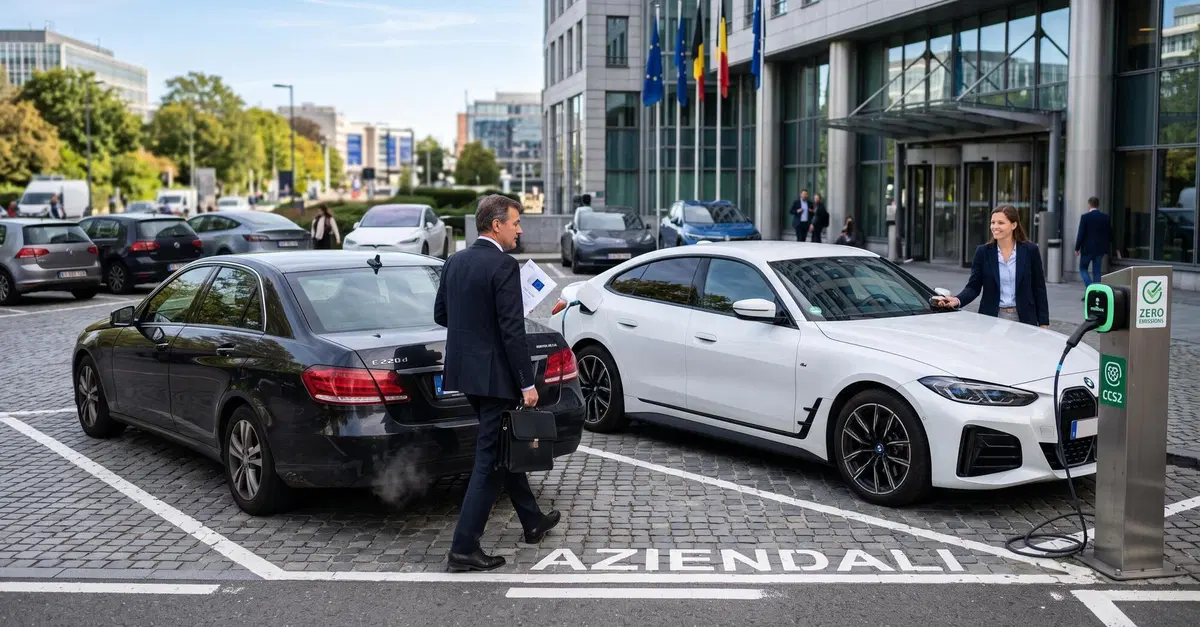
La Commissione europea valuta una progressiva riduzione della detrazione IVA sulle auto aziendali a combustionenell’ambito della strategia per decarbonizzare le flotte. Ma non c’è, al momento, un taglio immediato della detrazione: il documento europeo del 2025 indica una possibile direzione normativa, mentre percentuali, tempi e modalità devono ancora essere definiti
18 settembre 2026
Il tema delle auto aziendali torna al centro delle politiche europee sulla mobilità. A far discutere è la Comunicazione COM(2025) 96, pubblicata dalla Commissione europea il 5 marzo 2025 e dedicata alla decarbonizzazione delle flotte aziendali. Nel documento Bruxelles indica, tra le possibili misure fiscali, una progressiva eliminazione della detrazione IVA relativa ai veicoli convenzionali, cioè quelli che non rientrano nella categoria dei veicoli a zero emissioni. La precisazione è fondamentale: non si tratta di una nuova legge europea già in vigore. La Comunicazione è un atto di indirizzo della Commissione e non stabilisce né una percentuale di IVA detraibile né una data dalla quale la detrazione verrebbe cancellata. Dunque, l'ipotesi di un passaggio immediato dal regime attuale a una detrazione pari a zero per le auto termiche non trova riscontro nel documento ufficiale.
Cosa dice davvero Bruxelles sull’IVA delle auto aziendali
Il passaggio più rilevante della Comunicazione riguarda proprio la fiscalità. La Commissione sostiene che una modifica della direttiva IVA potrebbe essere utilizzata per ridurre il diritto alla detrazione dell’IVA sugli acquisti di veicoli convenzionali. L’obiettivo dichiarato è rendere più conveniente, dal punto di vista fiscale, la scelta di auto a zero emissioni nelle flotte aziendali. Bruxelles parla inoltre di una progressiva rimozione della detrazione nell’ambito dell’iniziativa Green VAT, inizialmente prevista per il 2026.
Il linguaggio utilizzato è però altrettanto importante del contenuto: si parla di un percorso progressivo, non di una misura automatica e immediata. Il documento non indica una percentuale di detrazione da eliminare, non fissa un calendario operativo e non chiarisce in dettaglio il trattamento fiscale delle diverse tecnologie ibride. Per questo, oggi, non è corretto affermare che l’Unione europea abbia già deciso di togliere l’IVA detraibile alle auto aziendali con motore endotermico.
Perché l’UE punta sulle flotte aziendali
La scelta delle flotte non è casuale. Secondo la Commissione europea, circa il 60% delle nuove immatricolazioni di autovetture nell’UE è riconducibile a veicoli acquistati da soggetti giuridici. Le auto aziendali, inoltre, percorrono mediamente molti chilometri e vengono sostituite più rapidamente rispetto a una parte delle vetture private. Intervenire su questo mercato può quindi accelerare il rinnovo del parco circolante e aumentare, negli anni successivi, la disponibilità di auto elettriche usate. La strategia europea è stata ulteriormente sviluppata nel Automotive Package presentato nel dicembre 2025.
La Commissione ha proposto obiettivi per favorire la diffusione di veicoli a zero e basse emissioni nelle flotte aziendali, con l'intenzione di intervenire anche sulla domanda. Il progetto prevede che, a partire dal 2030, gli Stati membri assicurino una determinata quota di nuove immatricolazioni aziendali a zero o basse emissioni da parte delle grandi imprese. Il motivo è anche industriale: le flotte possono diventare un canale rapido per creare domanda di auto elettriche, sostenere la produzione europea e alimentare successivamente il mercato dell'usato. La stessa Commissione sottolinea infatti che i veicoli aziendali rappresentano una parte significativa delle nuove immatricolazioni e che la loro maggiore percorrenza può amplificare l'effetto delle politiche di elettrificazione.
Auto a combustione dopo il 2035: il quadro è ancora in evoluzione
La questione dell’IVA si inserisce in un quadro europeo più ampio, nel quale anche le regole sulle emissioni di CO2 delle auto nuove sono in fase di evoluzione. Il quadro normativo attuale prevede un obiettivo di riduzione del 100% delle emissioni per le nuove autovetture dal 2035, ma nel dicembre 2025 la Commissione ha presentato una proposta di revisione che introduce maggiore flessibilità: dal 2035 il target allo scarico verrebbe fissato al 90%, mentre il restante 10% dovrebbe essere compensato attraverso specifici meccanismi legati a materiali a basse emissioni, e-fuel e biocarburanti. Questo significa che il futuro dell’auto con motore endotermico in Europa non può essere letto soltanto attraverso la contrapposizione tra benzina, diesel ed elettrico.
La Commissione indica infatti un quadro nel quale possono continuare a trovare spazio, con modalità diverse, ibridi plug-in, range extender, mild hybrid e motori a combustione, accanto alle vetture elettriche e a idrogeno, purché siano rispettati gli obiettivi emissivi previsti dal nuovo impianto normativo proposto. Per gli automobilisti e soprattutto per le aziende, quindi, il punto da monitorare non è un presunto “stop” immediato alla detrazione IVA delle auto termiche, ma l'evoluzione complessiva della fiscalità dell’auto aziendale. Se la proposta europea sulla detrazione IVA dovesse trasformarsi in una modifica normativa, le conseguenze dipenderebbero dalle modalità con cui verrebbe recepita e applicata. Nel frattempo, la direzione politica di Bruxelles è chiara: utilizzare anche gli strumenti fiscali per spostare progressivamente la domanda delle flotte verso veicoli zero emissioni e a basse emissioni, senza che questo equivalga, oggi, alla cancellazione immediata della detrazione IVA sulle auto a combustione.