Il mercato globale delle batterie per auto elettriche cresce del 19,7% nei primi nove mesi del 2026. La cinese CATL consolida la leadership con una quota del 39,1%, mentre BYD si conferma al secondo posto. I produttori cinesi controllano ormai il 73% del settore
2 novembre 2026
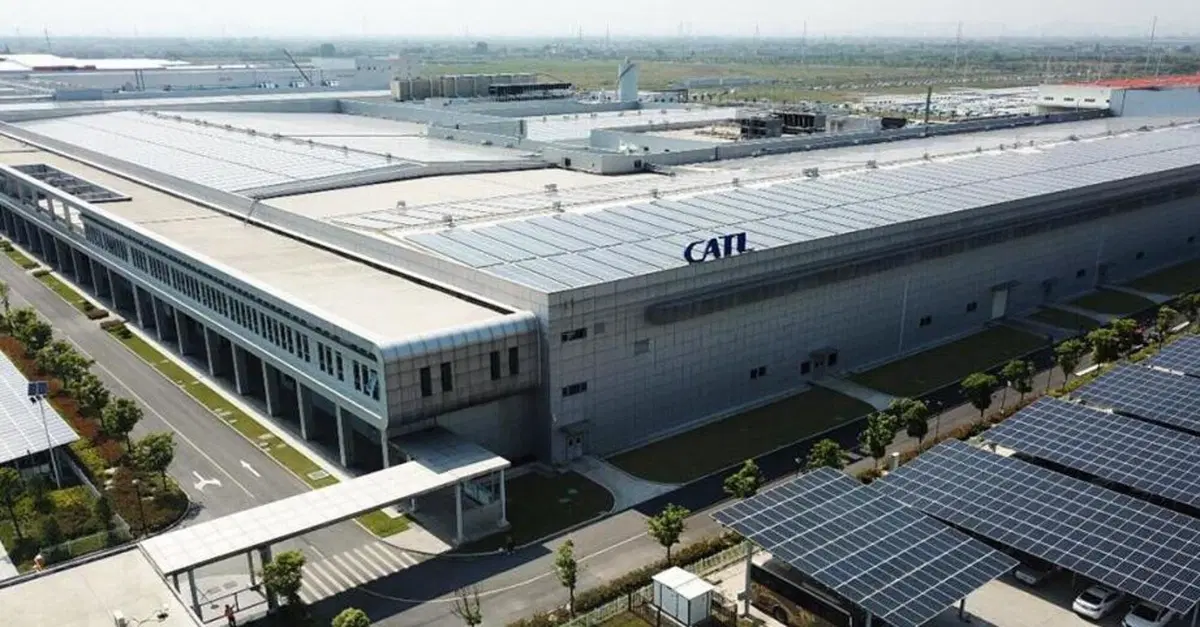
Il dominio della Cina nel settore delle batterie per auto elettriche continua a rafforzarsi. Nei primi nove mesi del 2026, i principali produttori cinesi hanno ulteriormente ampliato la propria presenza sul mercato mondiale, consolidando un vantaggio significativo nei confronti dei concorrenti sudcoreani e giapponesi. Tra gennaio e settembre il consumo globale di batterie destinate ai veicoli elettrici ha raggiunto quota 994,5 GWh, con una crescita del 19,7% rispetto allo stesso periodo del 2025. A guidare la classifica è ancora CATL, che da sola detiene quasi il 40% del mercato mondiale.
La leadership di CATL appare sempre più consolidata. Il produttore cinese ha raggiunto 389,2 GWh di batterie installate, in aumento del 24,9% su base annua, portando la propria quota di mercato al 39,1%, rispetto al 37,5% registrato dodici mesi prima. Al secondo posto troviamo BYD, con 150,9 GWh e una quota del 15,2%. La crescita del gruppo è stata tuttavia più contenuta, pari al 7,4%, anche a causa del rallentamento delle vendite sul mercato interno cinese. Le installazioni di batterie BYD al di fuori della Cina sono aumentate del 66,8%, passando da 27,5 a 45,9 GWh. Complessivamente, CATL e BYD rappresentano il 54,3% del mercato globale. Ancora più significativo il risultato dell'industria cinese nel suo insieme: sette aziende del Paese figurano tra le prime dieci al mondo, con una quota cumulata del 73%, in aumento di 3,5 punti percentuali rispetto al 2025.
In difficoltà i produttori sudcoreani, cresce il peso delle batterie LFP
LG Energy Solution occupa la terza posizione con 81,9 GWh e una quota dell'8,2%, ma registra una crescita limitata allo 0,7%. Ancora più evidente la flessione di SK On, che perde il 18,1% delle installazioni rispetto allo scorso anno. Nel complesso, i tre principali produttori sudcoreani, LG Energy Solution, Samsung SDI e SK On, scendono al 12,6% del mercato mondiale, perdendo 4,1 punti percentuali. Parallelamente, cambia anche la composizione tecnologica degli accumulatori: le batterie LFP (litio-ferro-fosfato) raggiungono il 57,7% delle installazioni globali, contro il 52,5% di un anno fa. Sul fronte geografico, l'Europa cresce del 33,1%, l'Asia esclusa la Cina del 74,1% e il Sud America del 176,8%. In controtendenza il Nord America, che registra una contrazione del 24,3%.
Ecco la graduatoria dei principali produttori mondiali nel periodo gennaio-settembre 2026. I valori indicano la quota di mercato, la capacità delle batterie installate e la variazione rispetto allo stesso periodo del 2025.
-
CATL – 39,1% | 389,2 GWh | +24,9%
-
BYD – 15,2% | 150,9 GWh | +7,4%
-
LG Energy Solution – 8,2% | 81,9 GWh | +0,7%
-
Gotion – 5,1% | 50,3 GWh | +48,1%
-
CALB – 5,0% | 50,1 GWh | +27,1%
-
Eve Energy – 3,6% | 36,0 GWh | +60,4%
-
Panasonic – 3,6% | 35,6 GWh | -0,8%
-
SK On – 2,8% | 28,3 GWh | -18,1%
-
Svolt Energy – 2,6% | 25,7 GWh | +37,9%
-
Rept – 2,4% | 24,2 GWh | +118,7%
Da segnalare soprattutto la crescita di Rept, che registra l'incremento percentuale più elevato tra i primi dieci produttori, con un balzo del 118,7%. Il mercato delle batterie continua quindi a espandersi, ma la distribuzione delle quote racconta una realtà sempre più evidente: la filiera cinese rappresenta oggi il principale punto di riferimento mondiale per la mobilità elettrica.